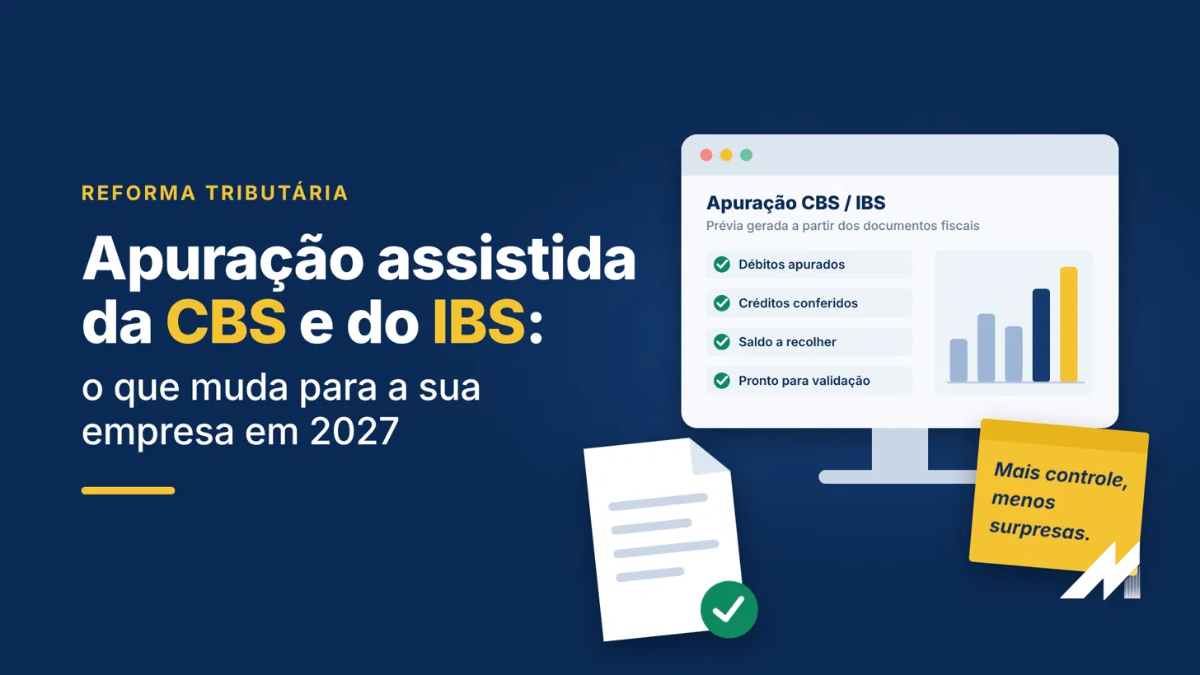
A partir de janeiro de 2027, o Fisco passa a enviar às empresas um cálculo pronto dos novos impostos, montada a partir das notas fiscais. É a chamada apuração assistida, uma das mudanças da Reforma Tributária que mais mexem na rotina das empresas.
Isso não tira a contabilidade do processo. Muda o papel dela: em vez de partir do zero, o escritório passa a trabalhar em conjunto com a Receita, conferindo se o que o Fisco calculou corresponde ao que a empresa realmente fez. E essa conferência só funciona se as informações da empresa (notas, cadastros, compras, vendas) estiverem alinhadas com a contabilidade. Confirmar um cálculo errado, ou deixar o prazo passar sem conferir, pode significar reconhecer uma dívida que não existia.
O que é a apuração assistida
Hoje, todo mês, a contabilidade reúne as notas fiscais, calcula os impostos e informa ao governo. Com a nova lei da reforma (LC 214/2025), essa lógica se inverte. A Receita Federal e o Comitê Gestor do IBS usam as notas fiscais eletrônicas que a empresa emitiu e recebeu e montam um cálculo prévio da CBS e do IBS, uma espécie de pré-apuração.
A empresa recebe esse cálculo e tem um prazo para confirmar, corrigir o que estiver errado ou contestar.
Por que isso só pesa de verdade em 2027?
Em 2026 o sistema está em fase de testes, sem cobrança real. Em 2027 o PIS e a Cofins deixam de existir e a CBS entra com alíquota cheia. Já o IBS, que vai substituir o ICMS e o ISS, segue com alíquota simbólica até 2028. Na prática, o impacto financeiro de 2027 vem principalmente da CBS.
O que acontece se ninguém conferir?
A lei trata a confirmação desse cálculo como confissão de dívida: o valor passa a poder ser cobrado diretamente, sem fiscalização prévia.
Isso quer dizer que uma nota emitida com erro no cadastro do produto, por exemplo, vira imposto a pagar quase de imediato. Não existe mais a folga de corrigir tudo no fechamento do mês.
E os créditos das compras?
Na reforma, o crédito que a empresa aproveita nas compras depende de o imposto ter sido efetivamente recolhido na etapa anterior. Se o fornecedor emitir nota errada ou não recolher, o crédito pode não aparecer no cálculo do Fisco, e a conta a pagar sobe. O pagamento dividido na hora da transação (split payment) deve ajudar nesse controle, mas ainda está em implantação e sem cronograma definitivo de obrigatoriedade.
Quem vai sentir mais?
Todas as empresas do regime regular, mas principalmente quem emite muitas notas por dia:
- supermercados e farmácias
- postos de combustível
- restaurantes, redes de fast-food e delivery
- e-commerce e marketplaces
- distribuidoras e atacadistas
- transportadoras
Pontos de atenção até 2027
- Revisar o cadastro de produtos e serviços para que as notas saiam corretas já na emissão
- Confirmar que o sistema da empresa guarda e exporta os XML de entradas e saídas
- Olhar com mais cuidado para fornecedores que costumam emitir notas com erro
O que isso muda na prática
O Fisco passa a ver as operações da empresa quase em tempo real, mas só a empresa e a sua contabilidade conhecem o contexto por trás de cada nota. A apuração assistida funciona bem quando essas três pontas conversam: a empresa emitindo e registrando certo, a contabilidade conferindo e a Receita processando. Quem chegar a 2027 com cadastro organizado, notas corretas e informações alinhadas com o escritório transforma essa mudança em rotina. Quem deixar para depois corre o risco de pagar imposto a mais sem perceber. A Matrix Assessoria Contábil está acompanhando de perto a regulamentação e pode orientar a sua empresa nessa preparação.