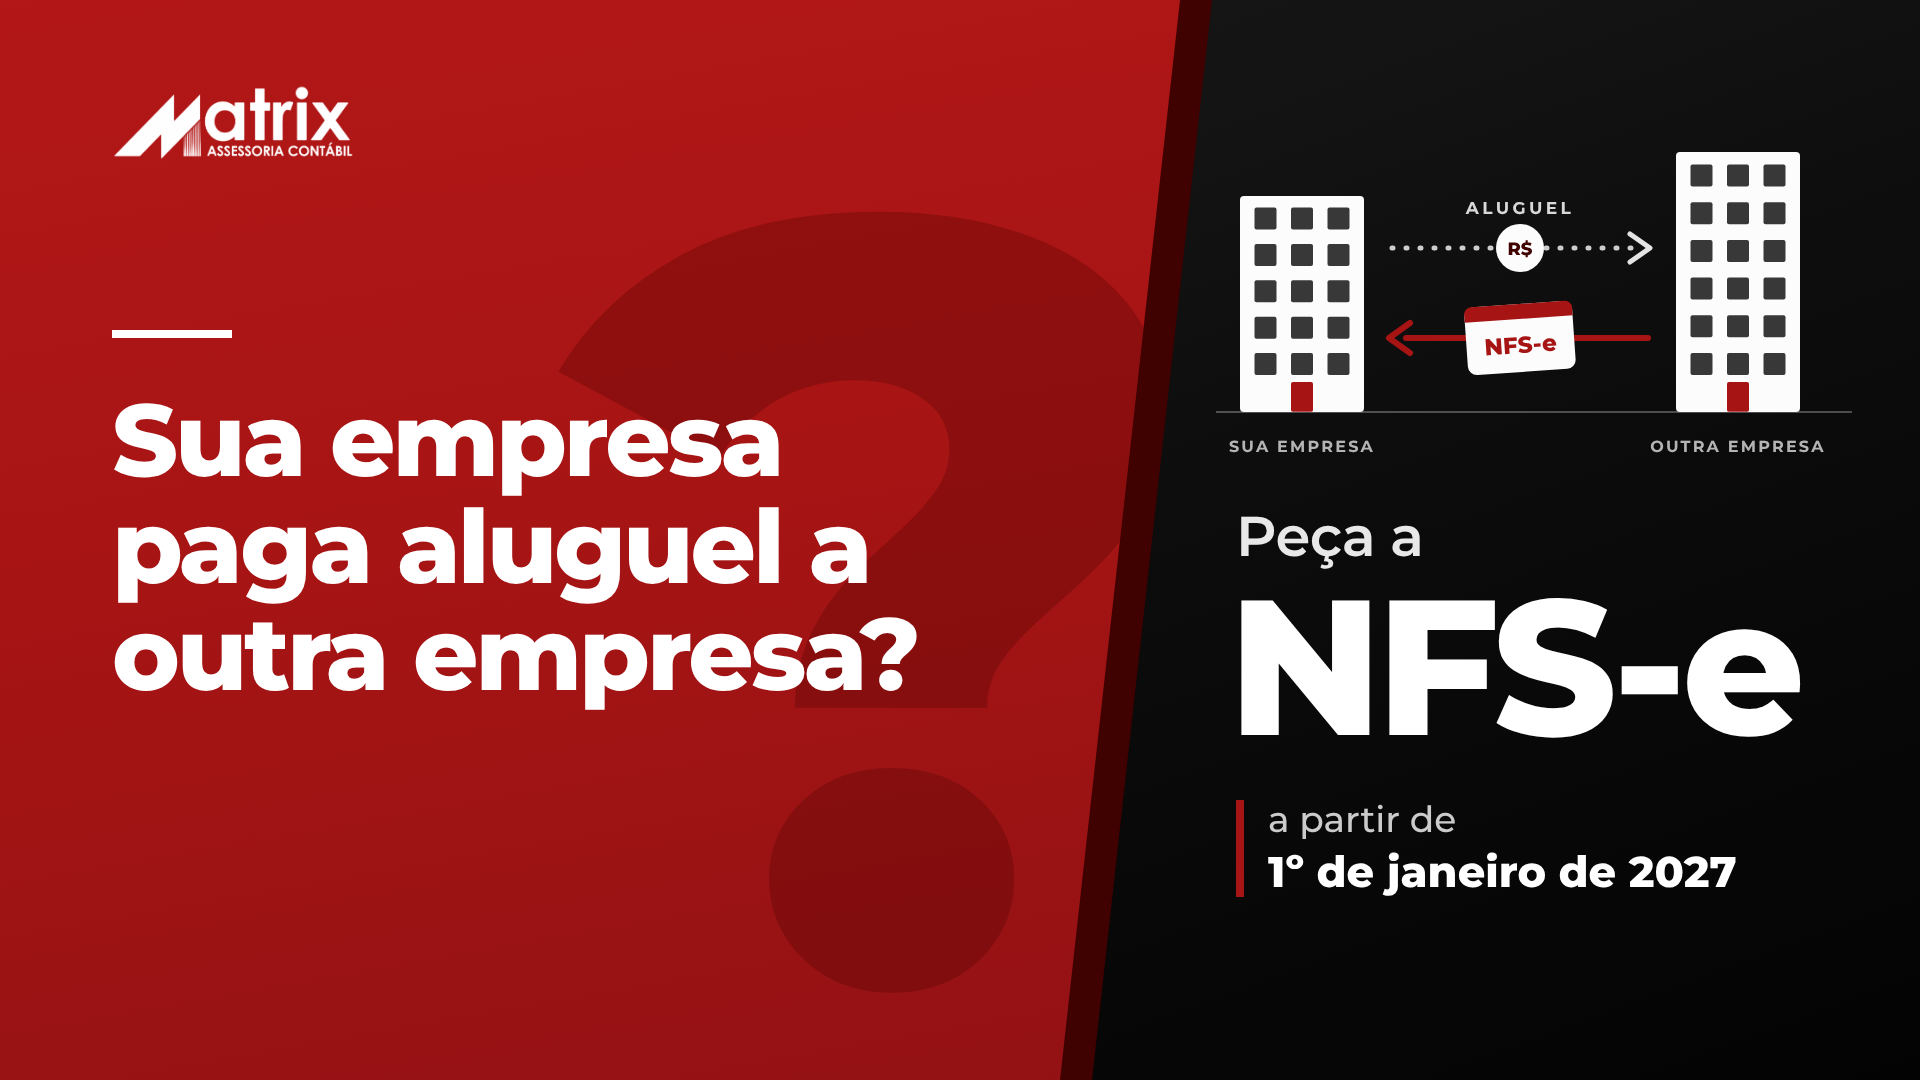
Se a sua empresa aluga um imóvel de outra empresa, como uma sala, uma loja ou um galpão, a partir de 1º de janeiro de 2027 o proprietário passa a emitir NFS-e sobre o aluguel, com o destaque do IBS e da CBS. E essa nota não é só burocracia: é ela que garante à sua empresa o crédito do imposto pago no aluguel.
Vou receber nota fiscal do aluguel?
PROPRIETÁRIO EMPRESA
Sim. Toda empresa que aluga imóvel próprio emite a nota, sem limite de faturamento.
PROPRIETÁRIO PESSOA FÍSICA
Em regra, não. Só emite quem passa dos limites da lei. Veja Perguntas e Respostas.
Se o aluguel é pago a uma imobiliária, a nota do aluguel continua sendo do proprietário. A imobiliária emite nota só dos serviços dela.
Por que a minha empresa quer essa nota?
Em 2027, a CBS substitui o PIS e a Cofins. Com a alíquota de referência de 11,3468% calculada pelo TCU (pendente de confirmação pelo Senado; veja Alíquota da CBS) e a redução de 70% da locação, a CBS do aluguel fica em 3,4040%. Esse valor vira crédito para o inquilino do Lucro Presumido ou do Lucro Real, mas só com nota fiscal. Segundo a Receita Federal, o imposto do aluguel nasce no pagamento, então o crédito tende a seguir a data em que sua empresa paga o aluguel.
A nota e o crédito começam juntos, em janeiro de 2027. Por isso, vale acertar os cadastros com o proprietário ainda em dezembro.
Sua empresa é do Simples Nacional? No Simples, não há crédito de IBS e CBS nas despesas, incluindo o aluguel. Ainda assim, receba e guarde a nota: ela comprova a despesa.
O que conferir na nota?
- O CNPJ da sua empresa como tomadora, e não o dos sócios.
- O CIB e o número do IPTU do imóvel (veja CIB, o “CPF do imóvel”).
- IPTU e condomínio separados do aluguel: eles não entram na base do imposto.
- O valor do aluguel e o destaque do IBS e da CBS.
O que fazer agora
- Identifique quais dos seus locadores são empresas.
- Avise o proprietário ou a imobiliária que, a partir de janeiro de 2027, sua empresa vai precisar da NFS-e do aluguel, no CNPJ dela.
- Peça que o IPTU e o condomínio venham discriminados na cobrança.
- Encaminhe as notas à nossa equipe, com os comprovantes de pagamento.
- Na renovação dos contratos, inclua a emissão da nota fiscal como condição.
Nota Matrix!
Se o locador tiver dúvidas sobre a nova obrigação, indique a nossa notícia Empresa que recebe aluguel: NFS-e obrigatória a partir de 1º de janeiro de 2027. Nossa equipe está à disposição para conferir as primeiras notas recebidas.
Quer ver o tema em vídeo? Assista à nossa live “Setor Imobiliário: novas obrigações e impactos para o setor” no Instagram da Matrix.
Nossa equipe continuará acompanhando as atualizações e está à disposição para orientar os clientes durante todo o processo de adaptação.
Base legal: LC nº 214/2025, arts. 251 a 261; Ato Conjunto RFB/CGIBS nº 4/2026 (DOU de 31/07/2026), com os prazos alterados pelo ato conjunto RFB/CGIBS divulgado em 13/11/2026; Nota Técnica SE/CGNFS-e nº 009/2026, versão 1.01; Perguntas Frequentes da NFS-e, versão 1.3 (06/11/2026), Assuntos 16.1 a 16.9; Regulamentos do IBS e da CBS (Decreto nº 12.955/2026), arts. 360, 363 e 364.